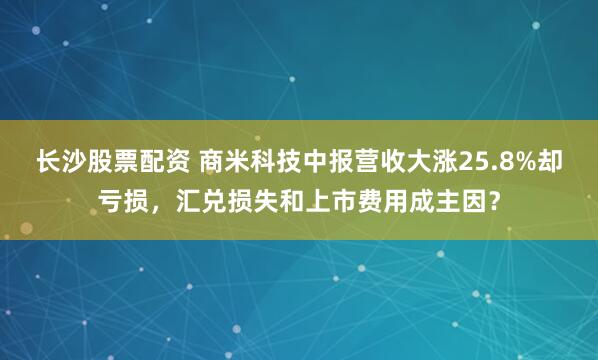
商米科技上市后发的第一份中报长沙股票配资,乍一看像一份自相矛盾的答卷——营收17.62亿元,同比大涨25.8%,但利润表上却挂着一笔近7000万元的净亏损,上年同期还是盈利1593万。营收增长和利润失守同时出现,很多人第一反应是"是不是主营业务出了问题"。
真正吃掉利润的,不是主营业务,而是两笔和日常经营无关的支出。
把亏损拆开看,核心就两件事:一是港股上市产生的一次性中介费,二是美元资产在人民币升值周期里出现的汇兑损失。这两项加起来,按公司此前在盈利预警中给出的估算,汇兑净损失在8000万到9000万元,上市费用在4500万到5500万元。
两项合计已经超过1.2亿元,而公司上半年毛利总共才5.66亿元,两笔非经营性支出直接把利润打穿。
商米自己在公告里的原话是:
亏损主要由于上市相关中介机构费用及美元兑人民币贬值产生的汇兑亏损。
换句话说,上半年公司卖硬件该赚的钱照样赚了——毛利率32.1%,和上年同期的32.0%基本持平,毛利同比还增长了26.4%达到5.66亿元。只是这两笔"飞来横费"体量太大,盖过了正常的经营利润。
智能硬件工厂自动化生产线实景
剔除这两项非经常性因素之后,经调整净亏损只有1185.4万元,几乎就是盈亏平衡线附近。
两笔"飞来横费",为什么能吃掉全部利润
先说上市费用。商米今年4月29日在港交所上市,募资净额9.22亿港元。上市过程中涉及的中介机构费、承销费、法律审计费,按照行业同类案例和公司预告披露的数据,预估在4500万到5500万区间。这是一次性支出,上市完成后不会再出现。
科技制造企业园区入口标识外景
再说汇兑损失。这笔钱才是真正值得关注的变量。商米上半年的海外收入占比已经超过80%,其中仅欧洲一个区域就贡献了5.84亿元,占总营收的33.1%。
这些收入大量以美元、欧元结算,而上半年人民币持续升值,美元兑人民币贬值,公司持有的美元资产在重估时产生了大额汇兑净亏损。
这件事不是商米一家的遭遇。2026年上半年,海外收入占比超80%的硬件出海企业,几乎无一幸免。TCL智家上半年汇兑损失1.98亿元,直接抹平了同期境内外业务的利润增量。
安克创新海外收入占比94.73%,财务费用从去年同期的负3633万元猛跳到1.45亿元,核心原因就是汇兑损失。创想三维海外收入占比接近75%,汇兑损失叠加渠道投入,直接导致上市不到三个月就预亏超过5300万。
商米的8000万到9000万汇兑损失,放在这个对比里,其实属于行业平均水平。
很多分析把矛头指向了这三个方向,但财报数据直接否定了
有人说是研发投入大幅增加拖累了利润。财报显示,上半年研发费用2.16亿元,同比只增长了3.5%,增量不到800万元。去年上半年同等研发规模下,公司还是盈利的,这800万的增量根本撬不动7000万的亏损。
有人说是PaaS平台培育期烧钱太多。但PaaS平台及定制服务上半年收入只有1459.7万元,占总营收的0.8%,这个体量几乎不可能产生千万级以上的亏损,更不可能成为7000万亏损的来源。
还有人说是上游存储类零部件涨价侵蚀了毛利。但实际数据是,上半年综合毛利率32.1%,和上年同期32.0%几乎一样,毛利同比增长了26.4%。
零部件涨价确实影响了经营现金流——公司为应对涨价加大了备货,存货从去年底的7.73亿元翻倍到15.19亿元,经营活动现金净流出7.97亿元——但这是现金流层面的压力,不直接冲击当期账面利润。
亏损背后,三个长期结构性因素正在显性化
这次亏损虽然主因是两笔非经营性支出,但把时间线拉长到2023年往后看,商米的盈利中枢其实一直在往下走。
2023年全年净利润1.01亿元,净利率只有3.3%;2024年全年净利润1.81亿元,净利率回升到5.2%;到2025年上半年,净利润已经收窄到只有0.16亿元。从2025年三季度的数据看,前三季度利润仅0.56亿元,大约是2024年全年的31%。
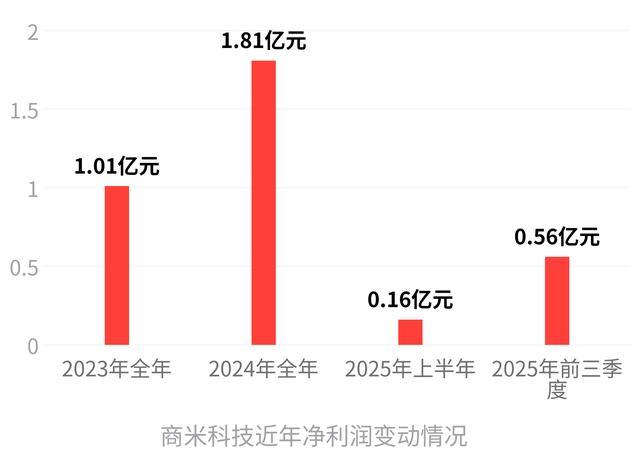
盈利动能提前进入收缩通道,不是毫无预兆的突发亏损。
第二个结构性因素是海外收入占比突破80%后,汇率敞口刚性放大。2023年商米海外收入占比还没到80%,到2026年上半年已经超过八成。这个比例越高,汇率波动对利润的冲击就越大,而且不是某一个季度的问题——只要人民币处于升值周期,每个季度都会面临同样的压力。
这已经不是偶发因素,而是长期利润变量。
第三个因素是线下渠道铺设进入了高投入周期。商米上半年在全球新增了13家"商米之家"线下体验中心,累计超过120家。2018年到2026年初,用了八年才建成100家,但今年一年就计划新增100家,到2030年目标是1000家。
这些投入的回报周期普遍需要2-3年,当期全部计入费用,还没有转化为收入贡献。公司上市募资净额中,有约6.5%专门用于铺设全球600家商米之家,这笔钱迟早要花,只是现在正好踩在了加速铺店的节点上。
把这三层因素叠在一起,结论就很清楚了:这次7000万亏损,上市费用是偶发性的,但汇兑损失和渠道投入是长期结构性的。偶发因素占了大头,剔除之后公司接近盈亏平衡,说明主营业务并没有崩盘。
但长期来看,只要海外收入占比继续维持在高位长沙股票配资,汇率波动就会持续扰动利润;渠道铺设的资金投入在未来两三年内也不会减少。盈利的波动幅度,会比2023-2024年海外占比还低的时候大得多。
配资炒股提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
